 |
| 运行分析 |

|
 当前位置:

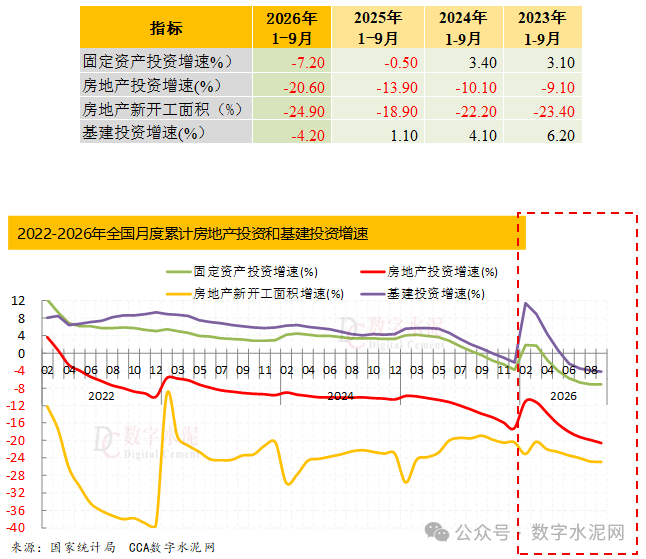
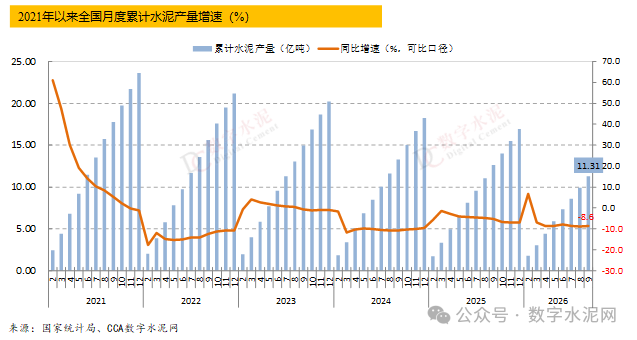
前三季度全国水泥市场表现为"需求弱、价格跌、库存高、成本升、效益亏"。需求端,房地产投资延续深度调整、新开工面积明显不足,基建实物工作量释放节奏偏慢,叠加高温雨季等季节性因素扰动,下游施工需求整体疲软,前三季度全国水泥产量为11.3亿吨,同比下降8.6%。水泥产量继续创十八年以来同期最低值。供给端,虽有错峰生产常态化推进,但由于产能基数大、区域协同执行力度不一,部分区域超产现象仍然存在,库存持续攀升至高位,导致水泥价格普遍跌破成本线,多数企业在亏损状态下承压经营。三季度,7-8月受高温雨季、地产投资偏弱拖累,价格、需求持续双双走低,直到9月在旺季需求阶段回暖、自律错峰生产与成本抬升下,价格回升明显。 展望四季度,当前行业大面积亏损倒逼行业"反内卷"意识增强,企业积极推涨水泥价格,叠加原燃材料涨价、错峰与产能管控致供给收缩,四季度价格有望稳中有升、持续修复,成为年内最重要盈利修复窗口。但需求偏弱、成本侵蚀,全年扭亏难度仍然较大。 一、需求端:相关投资同比降幅持续扩大,水泥需求延续疲软 前三季度,全国固定资产投资、基础设施投资、房地产投资、新开工面积等相关主要指标同比降幅仍在扩大,水泥需求延续下降走势,水泥行业需求仍处于下行周期。根据国家统计局统计,2026年前三季度,全国规模以上企业累计水泥产量11.31亿吨,同比下降8.6%,较去年同期扩大3.4个百分点,累计产量为近十八年以来同期最低水平。
从季度走势来看,一、二、三季度的同比降幅逐步扩大,分别下降7.1%、8.6%、9.7%。
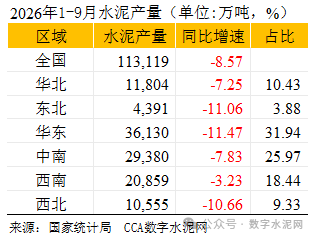
从区域来看,前三季度全国六大区域的水泥产量均较去年同期有较大下滑。其中,华东、东北、西北、的下滑幅度超过全国,降幅超过2位数;西南地区的下滑幅度最小,为3.23%。
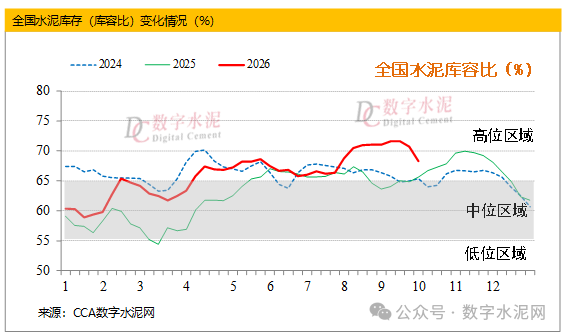
分省份来看,在前三季度中,全国31个省份中有北京、贵州和云南3个省市同比正增长,分别增长了18%、4.4%和1%,其余省份均有不同程度的下降,其中,天津、吉林、陕西、福建、江苏、江西、新疆、重庆、广西、广东的降幅居前,降幅均超过了10%以上。 二、供给端:供给收缩有限,库存高位运行 前三季度总体看,供给端虽有错峰生产常态化推进,但由于产能基数大、区域协同执行力度不一,部分区域超产现象仍然存在,库存持续攀升至高位。直到三季度末,多地持续强化行业自律及错峰生产,叠加部分地区严格按批复产能组织生产,库存有所下行。
三、水泥价格:深度探底,后续回升
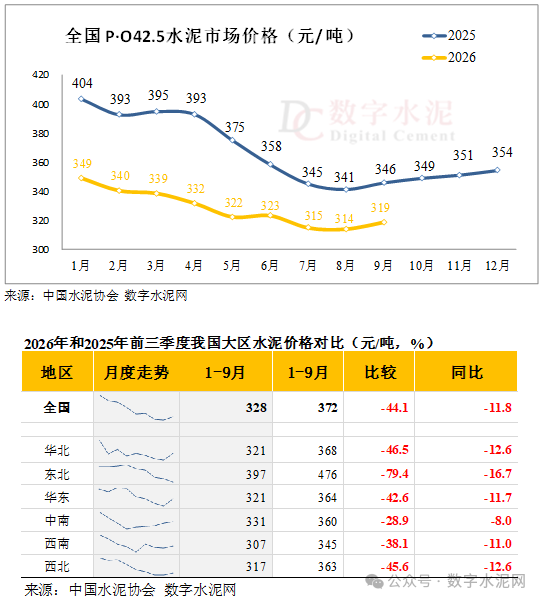
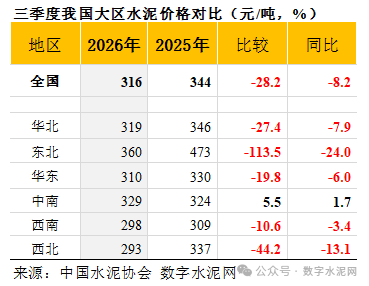
2026年1-9月份全国水泥市场平均价格呈现“深度探底,后续回升”的走势,8月为年内最低点,虽然9月价格有明显回升,但价位依旧处于较低水平。据数字水泥网监测数据显示,1-9月全国水泥市场平均价为328元/吨(P.O42.5散落地价),同比下调44元/吨,跌幅为12%。其中,三季度水泥价格深度下探至316元/吨,同比降幅为8%,较一、二季度分别回落27元/吨和10元/吨,为全年价格低点,行业企业亏损情况急剧加重。 三季度水泥价格深度下跌的主要原因:一是宏观投资总量承压,内需修复偏弱。三季度基建投资累计同比仍为负增长,房地产作为水泥需求最大拖累项,新开工、施工面积持续处于低位,终端需求基本面疲软。二是7-8月台风、降雨及高温天气对现场施工形成阶段性扰动,需求短期超跌,难以对水泥价格形成有效支撑。三是行业处于下行周期,部分地区企业采取以销量保市场份额策略,低价抢量、非理性竞争现象突出,导致水泥价格普遍跌破成本线。
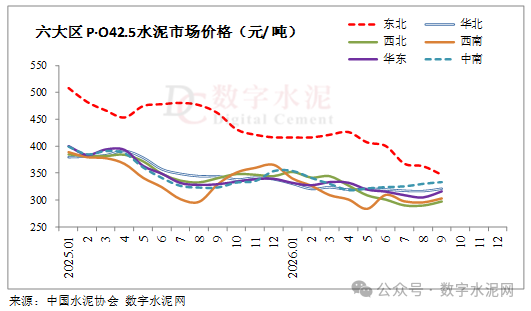
分区域来看,三季度六大区域水泥价格表现分化:仅中南地区同比实现正增长,同比小幅上涨1.7%;东北地区同比跌幅居首,价格下调114 元/吨,降幅达24%;西北地区紧随其后,同比下滑13%;华北、华东及西南地区同比回落10–30元/吨,跌幅介于3%–8%区间。具体情况如下: 东北、西北地区水泥价格走低后,上涨乏力。1-9月,东北地区水泥市场平均成交价为397元/吨,价格整体逐季下行,三季度价格跌到360元/吨,各省水泥价格较年初普遍回落50-100元/吨,期间区域内企业尝试通过行业自律,推行“以涨促稳”策略,但受错峰生产执行不佳、叠加部分企业为抢占市场份额等因素影响,调价未能落地;即便进入9月传统需求阶段,价格修复回升也十分有限。西北地区前三季度水泥价格同样持续回落,1-9月市场平均价为317元/吨,同比回落46元/吨,其中新疆地区价格实现明显修复上调,陕、甘、宁等区域多次推涨,但受需求疲软制约,水泥价格仍处在底部区域,上涨乏力。 中南地区水泥价格持续下行后,触底反弹。1-9月中南地区水泥市场平均成交价为331元/吨,同比跌幅13%。分阶段来看,华南水泥价格在一、二季度持续下行并探至底部,三季度虽为需求淡季,但在成本增加倒逼下,区域企业共同发力,广西地区严格落实12-15天差异化错峰生产,广东各企业持续强化行业自律,推动水泥价格成功回升到成本线以上,为四季度扭亏为盈打下坚实基础。两湖地区走势明显弱于两广:湖南地区在三季度先后开展两轮水泥价格推涨,但区域企业自律默契不足、互信度偏弱,以及个别企业未执行错峰生产,涨价落地和稳定效果欠佳;直至9月底依托错峰生产文件,市场局面才出现转机,价格上调将于10月执行。湖北鄂东地区水泥价格一度跌破成本,企业亏损压力突出;后续受成本上涨驱动,叠加按批复产能组织生产,价格上调30元/吨,但涨幅仅覆盖新增成本,尚未扭亏。河南依靠行业自律及错峰生产,水泥价格连续三轮上涨,累计上调60元/吨,并且全部执行到位,8-9月表现十分突出。 华东地区水泥价格底部盘整,三季度末企稳上行。1-9月华东地区水泥市场平均价为321元/吨,同比回落43元/吨;三季度跌至310元/吨,为全年低点。长三角水泥价格持续下行,9月上旬跌至冰点,最低出厂价降到160-170元/吨,伴随煤炭成本持续抬升,企业经营压力陡增,9月中旬依托行业自律促使价格回升,首轮小幅上调10元/吨,落地情况尚可;9月底开展第二轮涨价20元/吨,除上海受下游抵制未能完全落地外,其余区域累计实现20-30元/吨的涨价幅度。短期来看,长三角水泥价格虽开启修复性上调,但仍受多重矛盾制约,难以快速回升;鉴于当前价格处于低位水平,四季度区域存在较大涨价空间。山东和福建地区水泥价格维持底部震荡格局,受区域需求极为偏弱拖累,市场缺乏有效支撑,价格上涨执行幅度较小。 西南地区水泥价格震荡起伏,依旧处于底部。1-9月西南水泥市场均价307元/吨,位列全国末位,较去年同期下跌近40元/吨。8月,迫于成本压力,重庆、贵州率先在全国打响涨价第一枪,虽然维持时间短暂,但提振了各地企业为传导成本增加压力、自律推涨价格的信心。9月,云南地区为了扭转长期亏损局面,一次性大幅上调100元/吨,涨价同样“昙花一现”。四川省三季度水泥价格大体维持平稳,受益于企业错峰生产执行情况良好,期间价格虽有小幅波动下调,但并未跌到成本线,区域内企业保有盈利,9月随周边地区价格小幅上涨,整体行情表现稳健。
四、成本端:煤炭价格抬升,水泥成本快速增长 今年以来,特别是进入三季度后,受煤炭供给端刚性收缩与进口补充转弱双重因素叠加影响,煤炭价格持续上行。9月份全国烟煤价格指数突破800元/吨,较去年同期上涨约200元,部分区域动力煤价格更是突破1000元/吨。煤价持续快速上涨直接推高水泥生产成本,三季度末水泥吨成本普遍增加30-40元,进而带动水泥价格跟涨。 五、水泥进出口:水泥出口量创十八年以来新高
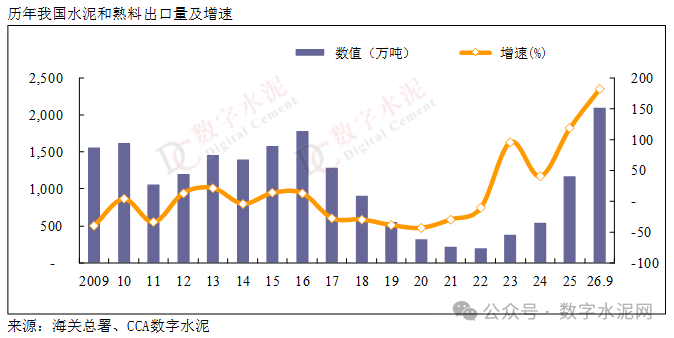
前三季度,我国水泥和熟料出口量创十八年以来同期新高。根据海关统计,2026年前三季度我国水泥和熟料共出口2096万吨,同比增长181.6%,其中,水泥出口629万吨,同比增长40%,熟料出口1467万吨,同比增长398%。出口价格处于低位,水泥FOB平均价格在46.2美金/吨,比去年同期下降4.5美金,熟料FOB平均价格在33.4美金/吨,比去年同期下降2.5美金。
六、行业效益:亏损扩大 2026年前三季度,在需求大幅走弱、价格总体低迷、成本快速上升的形势下,行业呈现连续亏损,且亏损额逐月扩大的趋势,虽然三季度末价格有所回升,但无法改变三季度整体亏损的局面,预计前三季度行业亏损70亿元左右。 七、四季度水泥市场趋势 进入10月,全国水泥价格持续反弹,已经连续7周上涨。截至10月23日,全国水泥高标号市场成交价格336元/吨,比9月上旬低点的311元/吨,已经上涨25元/吨,累计涨幅为8%。 四季度,在前三季度全行业大面积亏损倒逼的背景下,行业企业“反内卷”意识阶段性增强,企业为提升盈利积极推涨价格,同时,受原燃材料价格持续上涨推动,加之部分地区产能管控和错峰生产导致供给收缩,预计后期价格将继续保持稳中有升态势,价格有望持续修复。四季度成为年内最重要的盈利修复窗口,但行业全年扭亏仍面临较大难度。 (来源:数字水泥网) |
||||||||
 |
||||||||
| 上一篇:2026年10月建筑材料工业景气指数(MPI)
下一篇:没有了 |
